 发布时间:2026-09-08 17:38:33
 阅读量:195
标签:
过去几年,银行贷后催收经历了一轮清晰的技术演进:从人工拨号到自动外呼,再到语音机器人。效率确实提升了,但问题始终没解决——机器人能批量拨出电话,却无法真正替代催收员。
尤其进入M2等账龄后,催收早已不是“通知”二字可以概括。每通电话都是一场动态判断。传统语音机器人的固定话术和流程树,无法支持这种博弈。
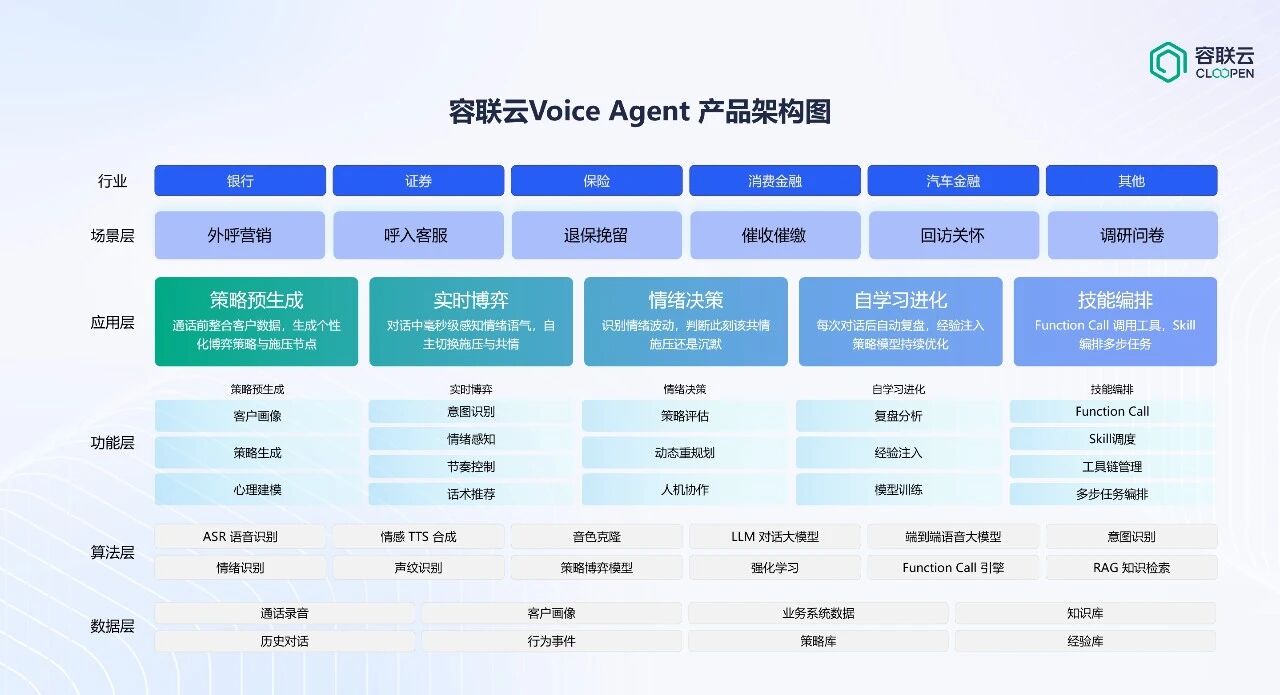
容联云要做的,正是跨过这道能力边界——基于对银行催收业务的深度理解,让Voice Agent从“会打电话的AI”进化为能独立承担催收作业的数字催收员。
一名经验丰富的催收员,在拨出电话之前其实已经开始工作了。客户逾期多久、欠款多少、过去有没有承诺还款、之前沟通过什么、当前应该采取什么策略——这些信息决定了接下来这通电话应该怎么打。
因此,容联云的催收Agent把第一步放在了策略预生成。
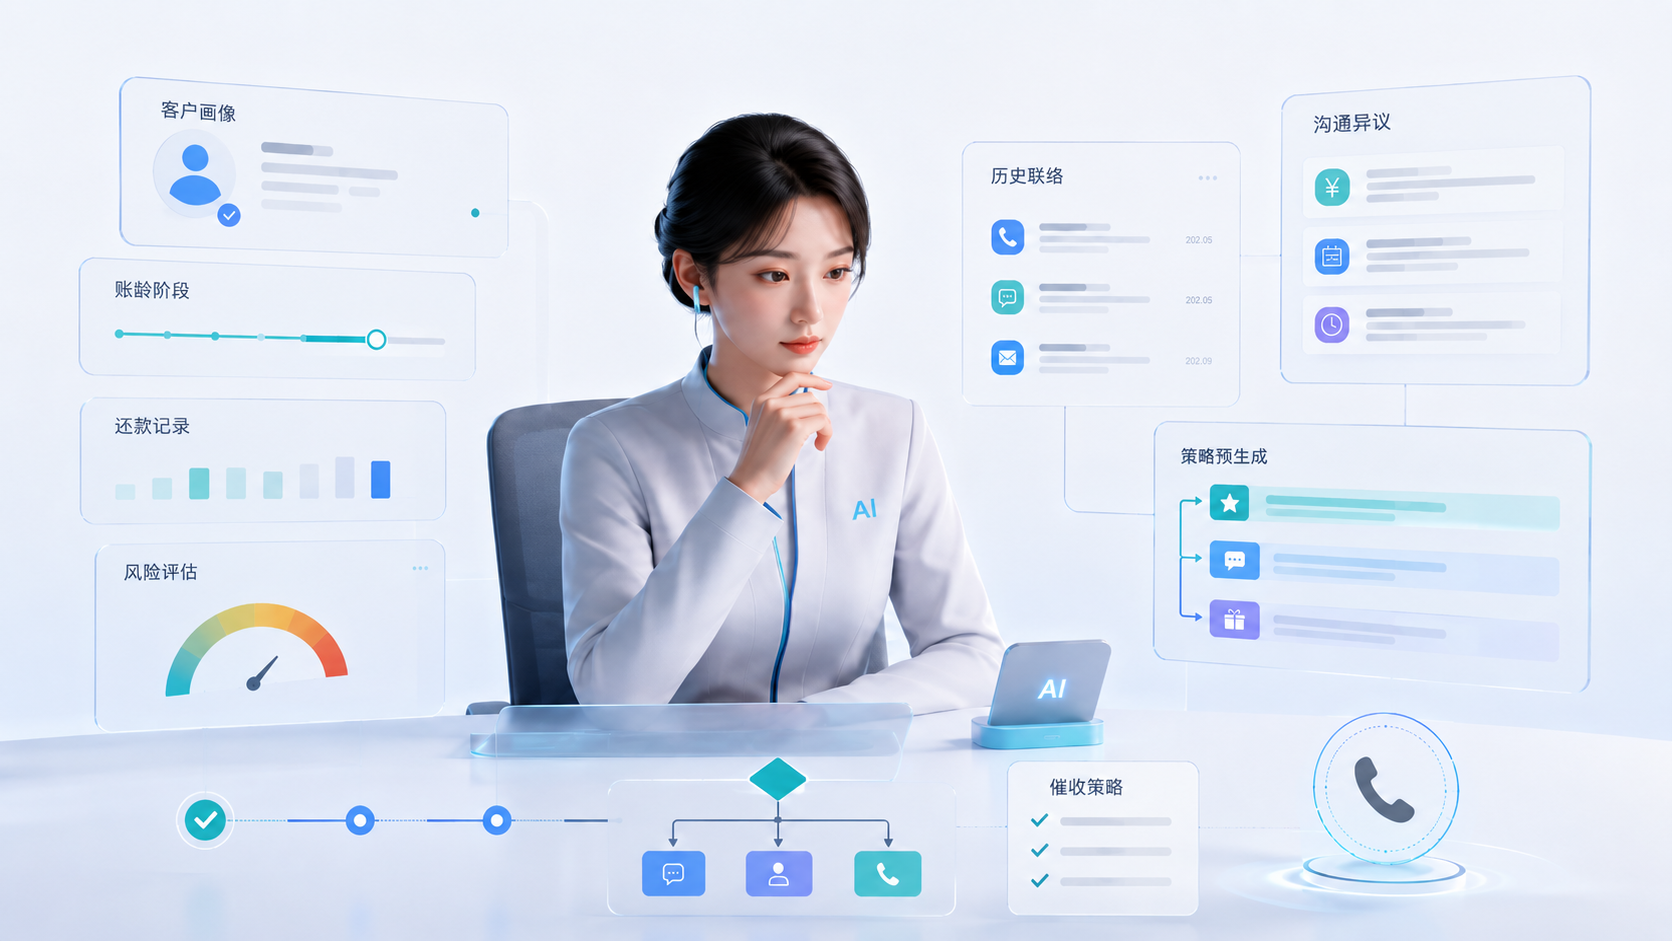
在银行授权的数据范围内,Agent 可以结合客户账龄、历史联络、还款记录和客户状态,提前生成本次沟通策略:什么问题先问,客户可能出现哪些异议,该从提醒进入协商还是先确认还款意愿。
真正进入通话后,Agent要具备的,是像经验丰富的催收员一样的临场判断能力。
比如,
客户说“最近确实有点困难”——识别真实资金压力,转向方案协商;
客户说“过两天再说”——判断可能存在拖延,适度推进并明确还款节点;
客户突然沉默或语速加快——感知抵触与不安,及时调整沟通节奏。
传统语音机器人更多依赖关键词识别和固定流程树,而容联云催收Agent 学习金牌催收员的实战经验,能够同步理解客户的语义、语气、情绪与上下文变化,在通话中实时调整沟通策略。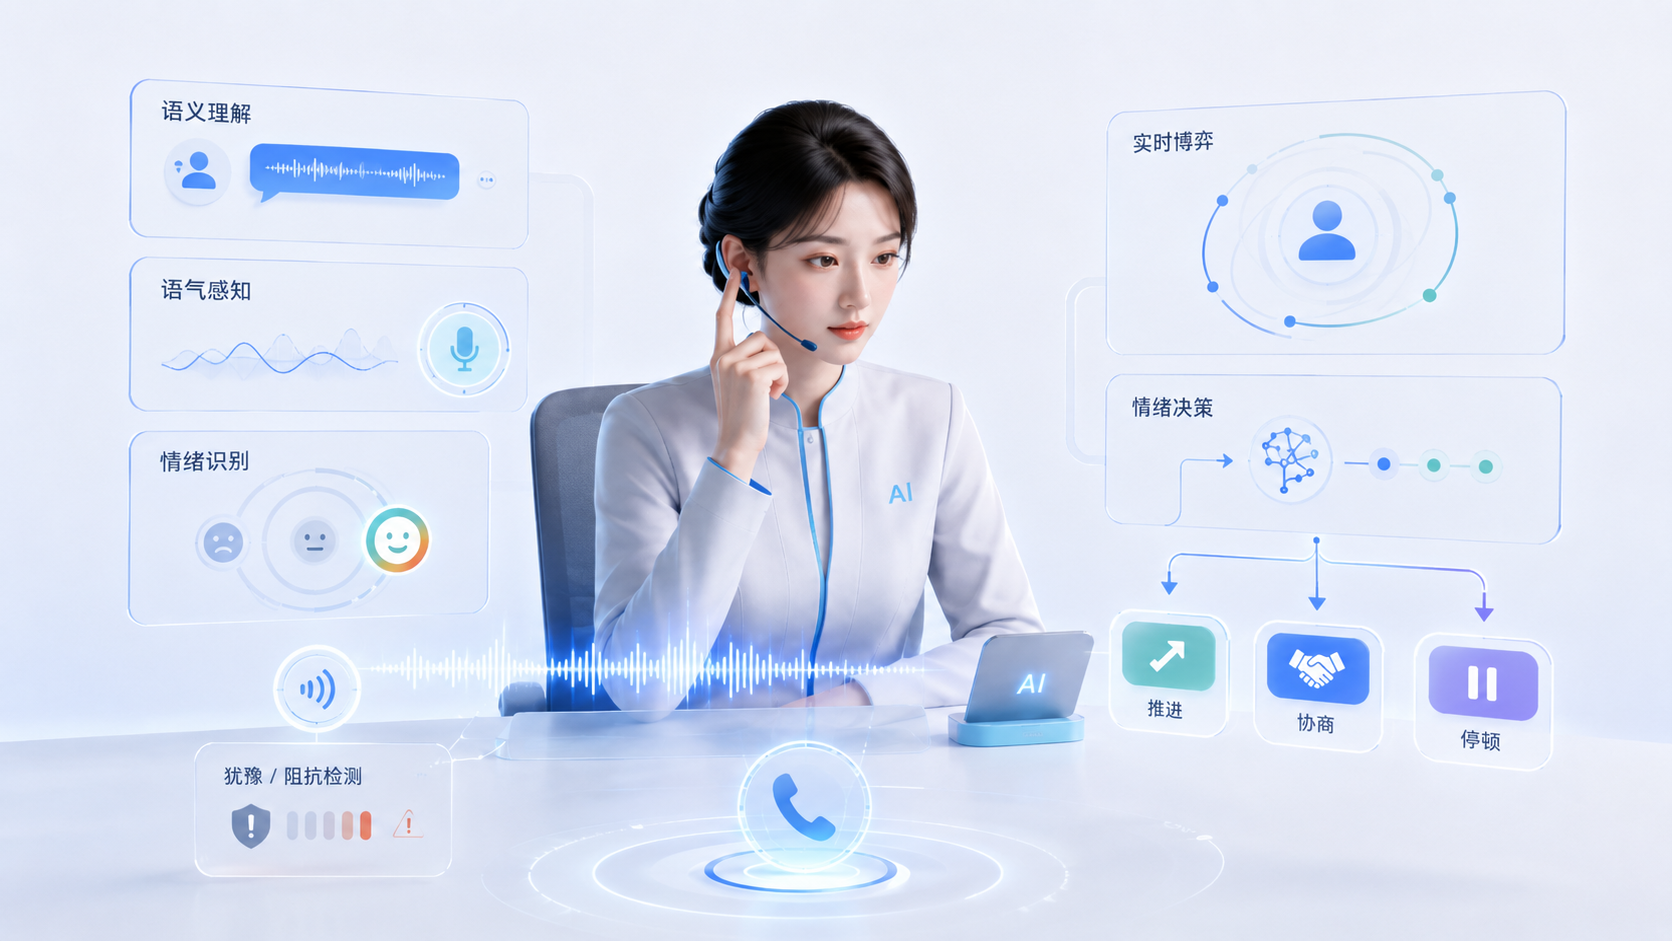
这背后,是实时博弈与情绪决策能力:催收Agent 不仅能感知客户状态变化,还能判断当前策略是否有效,决定下一步是继续推进、转向共情协商,还是适时停顿。
让Voice Agent 不再按固定话术走流程,而是像优秀催收员一样,在合规边界内持续判断、调整和决策。
真实催收业务里,并不是所有问题都属于同一个权限层级。容联云因此设计了专员Agent、主管 Agent等不同角色。
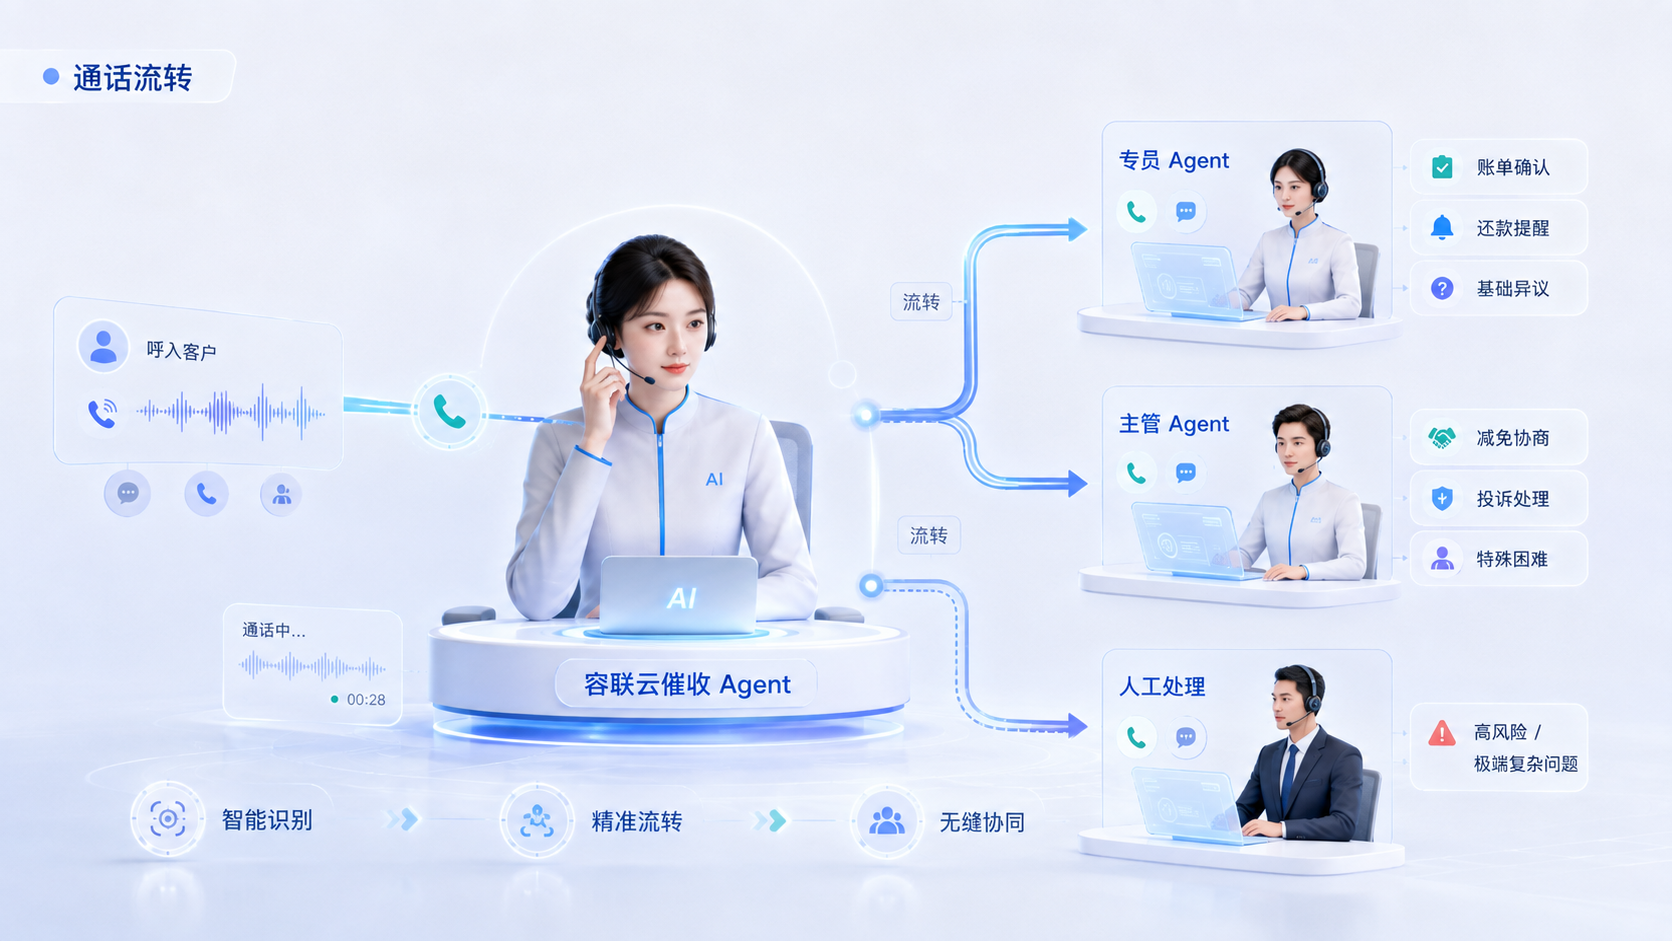
账单确认、还款提醒、基础异议可以由专员Agent 独立完成;当客户提出减免、投诉、特殊困难或其他需要更高权限判断的问题时,对话可以携带完整上下文无缝流转至主管 Agent;遇到复杂或高风险问题,再进入人工处理。
真正的催收作业,还包括查询、记录、分级、跟进和执行。
通过Function Call 与 Skill 编排,容联云催收Agent 可以连接银行现有业务系统和工作流,在授权范围内完成账单查询、客户意向标记、跟进任务生成、信息登记等动作。
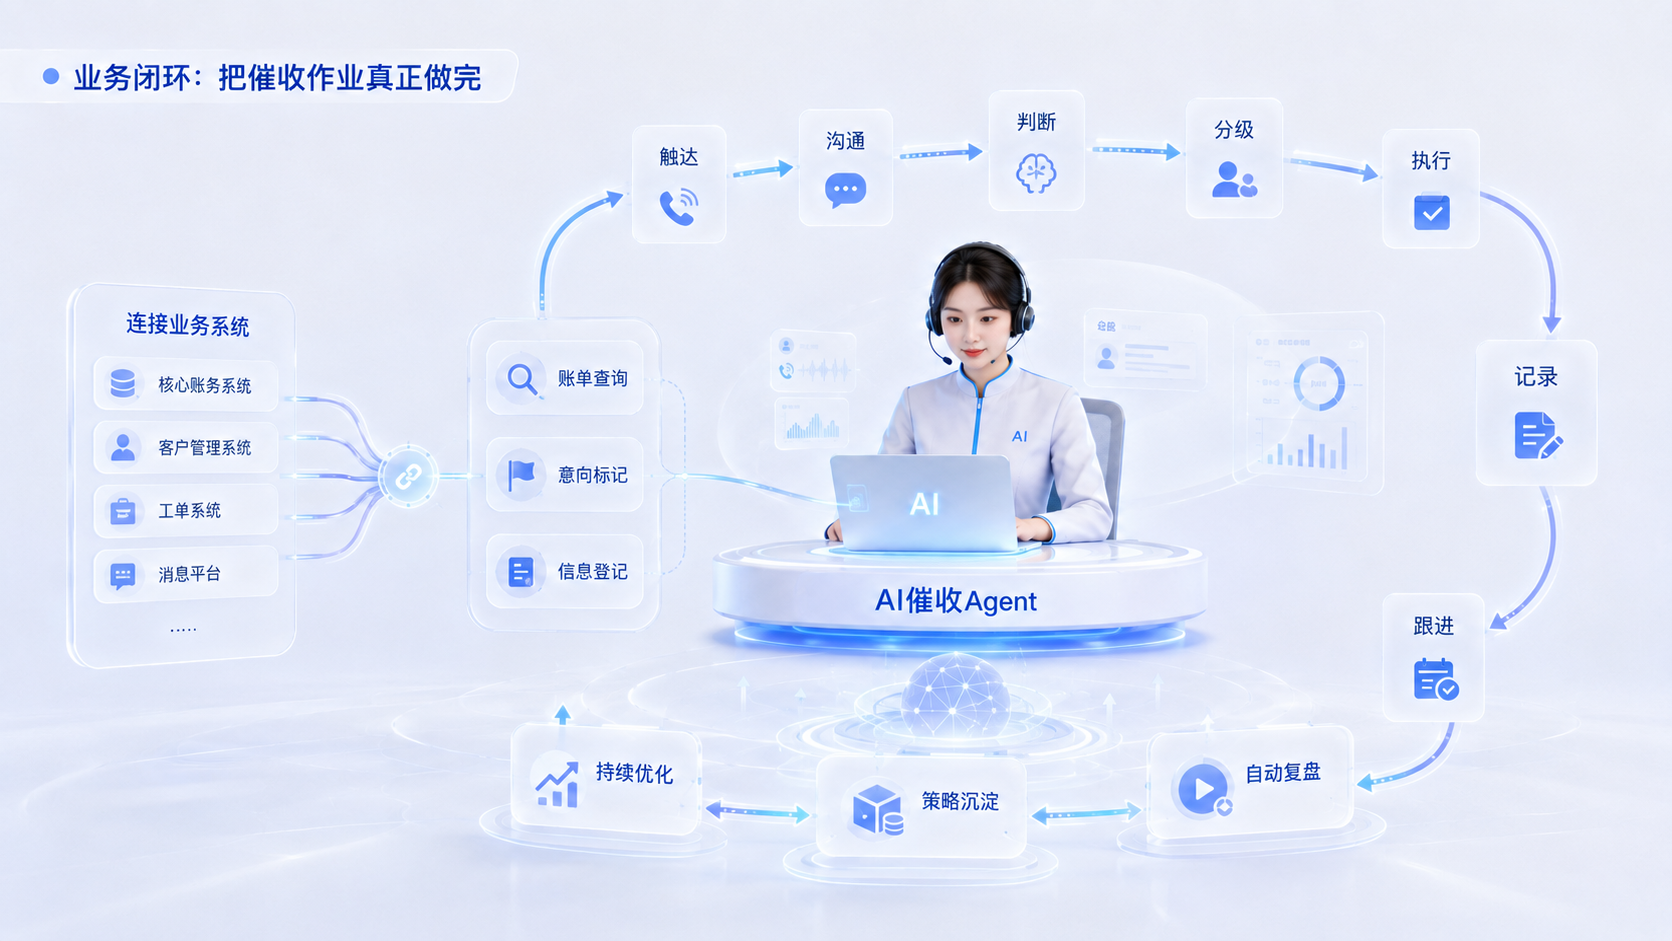
从触达—沟通—判断—分级—执行—记录—跟进,Agent真正进入完整催收流程。
每次通话结束后,系统还会自动复盘:客户为什么承诺、为什么拒绝,哪个节点出现态度变化,哪种策略更加有效,并将经验持续沉淀进策略模型。
2025年实施的GB/T 45251-2025《互联网金融 个人网络消费信贷 贷后催收风控指引》,以及2026年中国银行业协会《金融机构个人消费类贷款催收工作指引(试行)》,已将AI催收纳入规范。
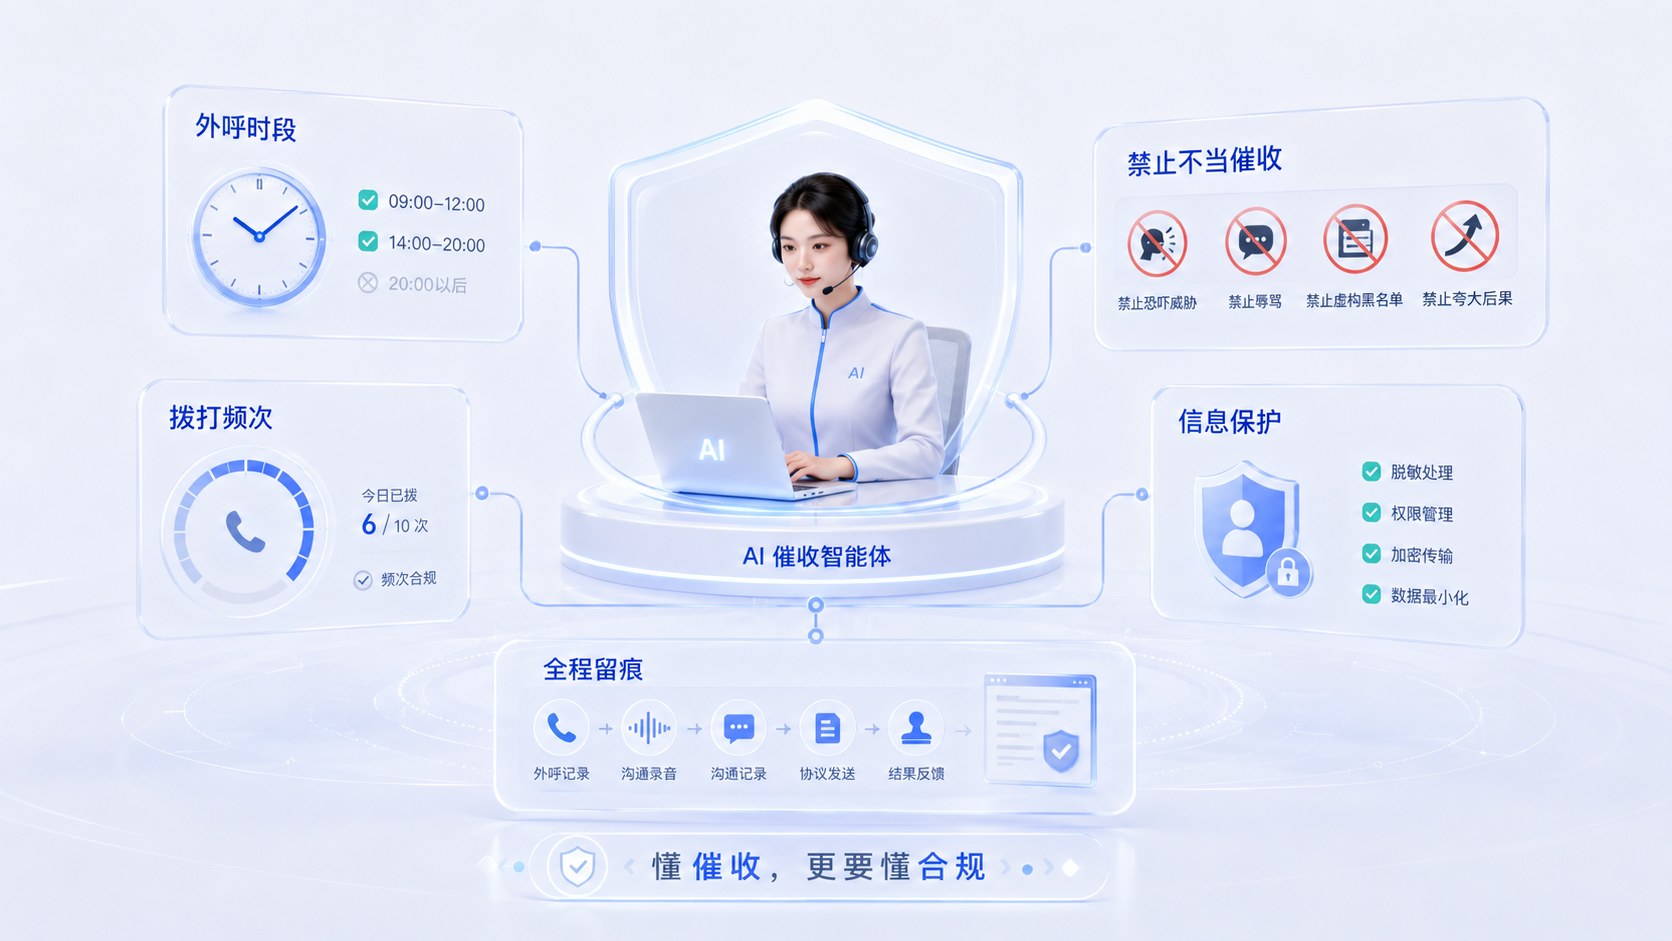
因此,容联云打造催收Agent,不是单纯追求“更会催”,而是把合规直接嵌入执行逻辑:未经同意不在22:00至次日8:00催收,控制拨打频次,禁止恐吓辱骂、禁止虚构黑名单、禁止夸大债务后果,全过程留痕。客户信息按合法、正当、必要和最小范围原则处理。
让“懂业务”和“守边界”成为同一套Agent能力的一体两面,这才是AI催收真正上岗的前提。
目前,容联云催收Agent 已与多家银行展开共创探索,并在真实催收业务中持续验证策略、模型与作业效果。部分场景下,催收效果已达到优秀人工催收员水平的85%。
与此同时,容联云也在探索全新的效果付费模式——不再只按照账号、坐席或调用量收费,而是进一步与实际催收效果挂钩,让 Agent 从一项技术投入,真正变成对业务结果负责的数字生产力。
© Copyright 2022 容联 All Rights Reserved 北京容联易通信息技术有限公司
增值电信业务经营许可证:B2-20090494 电信与信息服务业务经营许可证:京ICP证130398号 ICP备案:京ICP备09068088号-5

咨询热线
400-775-5500

客服在线时间
9:00-18:00
(其他时间为机器人客服)


 京公网安备 11010502046787号